Domain führungssysteme.de kaufen?
Wir ziehen mit dem Projekt
führungssysteme.de um.
Sind Sie am Kauf der Domain
führungssysteme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain führungssysteme.de kaufen?
Was ist die 1 5 Regelung?
Die 1%-Regelung ist eine Methode zur Berechnung des geldwerten Vorteils, den ein Arbeitnehmer durch die private Nutzung eines Dienstwagens hat. Dabei wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Diese Regelung gilt, wenn der Arbeitnehmer den Dienstwagen auch privat nutzen darf. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, um den geldwerten Vorteil zu ermitteln. Die 1%-Regelung ist in Deutschland gesetzlich festgelegt und dient der Vereinfachung der Versteuerung von Dienstwagen. Es ist wichtig, die Regelungen zur privaten Nutzung von Dienstwagen genau zu kennen, um steuerliche Konsequenzen zu vermeiden. **
Wann gilt die 1 5 Regelung?
Die 1%-Regelung gilt in Deutschland für die private Nutzung eines betrieblichen Fahrzeugs. Wenn ein Arbeitnehmer ein Dienstwagen auch privat nutzt, wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Die Regelung kommt zum Einsatz, wenn der Arbeitnehmer mehr als 50% der Fahrzeugnutzung für private Zwecke verwendet. Es handelt sich um eine pauschale Methode, um den geldwerten Vorteil zu ermitteln, anstatt die tatsächlichen Kosten für die private Nutzung nachzuweisen. Die Versteuerung erfolgt über die monatliche Lohnabrechnung. **

Ähnliche Suchbegriffe für FORTIMEL-1-5-kcal
Top-Angebote
Produkte zum Begriff FORTIMEL-1-5-kcal:
-
Speth, Hermann: Kaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-WürttembergKaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-Württemberg , Lehrplanbezug: Baden-Württemberg, Konzeption: Das Schulbuch ist Teil der Buch- und Arbeitsheft-Reihe für das Berufskolleg I in Baden-Württemberg. Der Reihe liegen die aktuellen Fachlehrpläne zugrunde. Sie richtet sich konsequent an den in den Bildungsplänen vorgegebenen Kompetenzbereichen und Kompetenzformulierungen aus. Die fakultativen Inhalte, die teilweise am Ende der Kompetenzbereiche angeführt werden, werden ebenfalls vollständig und umfassend abgedeckt. Am Ende eines jeden Kapitels findet sich ein umfangreiches Kompetenztraining. Das Kompetenztraining dient in erster Linie dem selbstgesteuerten Lernen und einer aktiven Beteiligung der Lernenden. Um die Bearbeitung der Übungsaufgaben zu erleichtern und die Präsentation von Arbeitsergebnissen methodisch variieren zu können, stehen für die Schülerinnen, Schüler und Lehrkräfte für geeignete Aufgaben digitale Vorlagen bereit. Zu vielen Themenbereichen werden zusammenfassende Übersichten (Wingmaps) eingebunden. Diese unterstützen den Erarbeitungsprozess durch einen hohen Grad an Veranschaulichung. Sie sind verlinkt zu Erklärvideos, in denen die jeweiligen Strukturzusammenhänge didaktisch verständlich erläutert werden. Die zusammenfassenden Übersichten und Erklärvideos vergrößern den didaktisch-methodischen Handlungsspielraum und ermöglichen in ihrem Zusammenspiel die Verknüpfung fachlicher und digitaler Kompetenzen. In dem kompetenzorientierten Arbeitsheft für das Fach Steuerung und Kontrolle (Merkur-Nr. 1579) werden alle Kompetenzbereiche in Form von situativen Aufgabenstellungen konkretisiert. Die einzelnen Abschnitte des Arbeitsheftes sind passgenau mit dem Schulbuch abgestimmt. Inhalt: KB 1: Grundlagen der Buchführung, KB 2: Dokumentation der Wertschöpfungsprozesse, KB 1: Fakultative Inhalte, KB 2: Fakultative Inhalte. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 8. Auflage, Erscheinungsjahr: 20240404, Produktform: Kartoniert, Autoren: Speth, Hermann~Waltermann, Aloys~Kaier, Alfons~Faaß, Lukas, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 208, Keyword: Baden-Würtemberg; Berufkolleg; Rechnungswesen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 168, Höhe: 11, Gewicht: 412, Produktform: Kartoniert, Genre: Schule und Lernen,24,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert die 1 5 Regelung?
Die 1%-Regelung ist eine Methode zur Berechnung des geldwerten Vorteils, den ein Arbeitnehmer durch die private Nutzung eines Dienstwagens hat. Dabei wird monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Die private Nutzung des Dienstwagens wird pauschal mit diesem Prozentsatz versteuert, unabhhängig von tatsächlich gefahrenen Kilometern. Die Regelung gilt für Dienstwagen, die auch privat genutzt werden dürfen. Die Versteuerung erfolgt über die Einkommenssteuererklärung des Arbeitnehmers. **
-
Was bedeutet 1 kcal?
Was bedeutet 1 kcal? 1 kcal steht für 1 Kilokalorie, was eine Maßeinheit für Energie ist. Es entspricht der Energiemenge, die benötigt wird, um 1 Kilogramm Wasser um 1 Grad Celsius zu erwärmen. In Bezug auf Nahrungsmittel gibt 1 kcal an, wie viel Energie sie liefern. Menschen benötigen eine bestimmte Anzahl von Kilokalorien pro Tag, um ihre Energiebedürfnisse zu decken und gesund zu bleiben. Daher ist es wichtig, die Kalorienzufuhr im Auge zu behalten, um eine ausgewogene Ernährung zu gewährleisten. **
-
Was bedeutet 1 5 Regelung bei Abfindung?
Die 1/5-Regelung bei Abfindungen besagt, dass nur ein Fünftel der Abfindung steuerpflichtig ist, wenn bestimmte Voraussetzungen erfüllt sind. Diese Regelung gilt, wenn die Abfindung im Rahmen eines Aufhebungsvertrags oder einer einvernehmlichen Beendigung des Arbeitsverhältnisses gezahlt wird. Dabei muss die Abfindung unterhalb einer bestimmten Grenze liegen, um von der Regelung profitieren zu können. Durch die 1/5-Regelung wird die steuerliche Belastung der Abfindung reduziert und kann somit für Arbeitnehmer eine attraktive Option darstellen. Es ist jedoch ratsam, sich vorab von einem Steuerberater oder Fachanwalt für Arbeitsrecht beraten zu lassen, um die individuellen steuerlichen Auswirkungen zu klären. **
-
Wann lohnt sich die 1 5 Regelung?
Die 1%-Regelung lohnt sich für Arbeitnehmer, die ihr Dienstfahrzeug auch privat nutzen möchten und dabei weniger als 15.000 Kilometer pro Jahr fahren. In diesem Fall ist die pauschale Versteuerung des geldwerten Vorteils meist günstiger als die tatsächlichen Kosten für die private Nutzung des Fahrzeugs. Zudem entfällt der Aufwand für die Führung eines Fahrtenbuchs. Allerdings sollte vor der Entscheidung für die 1%-Regelung eine individuelle Berechnung der steuerlichen Auswirkungen erfolgen, da je nach Fahrzeugtyp und -wert auch andere Versteuerungsmethoden günstiger sein können. **
Wann kann man die 1 5 Regelung anwenden?
Die 1%-Regelung kann angewendet werden, wenn ein Dienstwagen auch privat genutzt wird. Dabei wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil für die private Nutzung versteuert. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, um den privaten Nutzungsanteil zu ermitteln. Die Entscheidung für eine der beiden Methoden hängt von der individuellen Nutzungssituation ab. Es ist wichtig, die Regelungen des Finanzamts genau zu beachten, um steuerliche Vorteile optimal zu nutzen. **
Wann greift die 1 5 Regelung bei Abfindung?
Die 1/5-Regelung greift bei Abfindungen, wenn es sich um eine außerordentliche Einkunft handelt, die nicht regelmäßig wiederkehrt. Das bedeutet, dass die Abfindung nicht im Rahmen eines regelmäßigen Arbeitsverhältnisses gezahlt wird, sondern beispielsweise im Falle einer Kündigung oder eines Aufhebungsvertrags. Bei der Anwendung der 1/5-Regelung wird nur ein Fünftel der Abfindung als steuerpflichtig betrachtet, was zu einer geringeren Steuerbelastung führen kann. Es ist jedoch wichtig zu beachten, dass die 1/5-Regelung nicht automatisch gilt und bestimmte Voraussetzungen erfüllt sein müssen, um von dieser Regelung profitieren zu können. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Fachmann zu konsultieren, um die steuerlichen Auswirkungen einer Abfindung zu klären. **
Top-Angebote
Produkte zum Begriff FORTIMEL-1-5-kcal:
-
Fortimel 1.5 kcal SchokoladengeschmackAnwendungsgebiet von Fortimel 1.5 kcal SchokoladengeschmackFortimel 1.5 kcal Schokoladengeschmack ist eine hochkalorische Trinknahrung mit allen wichtigen Nährstoffen – damit Sie wieder zu Kräften kommen - 300 kcal und 12 g Eiweiß pro Flasche. Fortimel 1.5 kcal Schokoladengeschmack zum Diätmanagement bei krankheitsbedingter Mangelernährung, v. a. bei: erhöhtem Energiebedarf, z. B. bei konsumierenden Erkrankungen (Tumorerkrankungen, schwere Infektionen) sowie Appetitlosigkeit. Fortimel® Trinknahrungen sind Lebensmittel für besondere medizinische Zwecke (bilanzierte Diät). Zum Diätmanagement bei krankheitsbedingter Mangelernährung. Zur ausschließlichen Ernährung geeignet. Nur unter ärztlicher Aufsicht verwenden. Verordnungsfähig bei krankheitsbedingter Mangelernährung. Fragen Sie Ihren Arzt nach einem Rezept. Damit Sie wieder zu Kräften kommen: Die Fortimel® 1.5 kcal Trinkmahlzeit mit Schokoladengeschmack bietet eine optimale Möglichkeit, alle wichtigen Nährstoffe zu erhalten Die Trinkkost enthält Vitamine, Mineralien und Spurenelemente in optimaler Menge und eignet sich sowohl zur ergänzenden als auch zur ausschließlichen Ernährung Besonderer Genuss: In der Geschmacksrichtung Schokolade sorgt die hochkalorische Trinknahrung für ein leckeres Geschmackserlebnis Die hochkalorische Flüssignahrung mit 300 Kalorien und 12 g hochwertigem Eiweiß pro Flasche ist praktisch für unterwegs, direkt verzehrfertig und schmeckt gekühlt besonders gut Lieferumfang: 4 x 200 ml Fortimel® 1.5 kcal Erdbeere / Verordnungsfähig / Ballaststoff-, laktose- und glutenfrei / Erhältlich in den vier Geschmacksrichtungen Erdbeere, Schokolade, Vanille und Banane Wirkstoffe / Inhaltsstoffe / ZutatenFortimel 1.5 kcal Schokoladengeschmack enthält: Zutaten: Wasser, Maltodextrin, Eiweiß (aus Kuhmilch), Zucker, pflanzliche Öle (Rapsöl, Sonnenblumenöl), Kakao, Aroma, Emulgator20,72 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
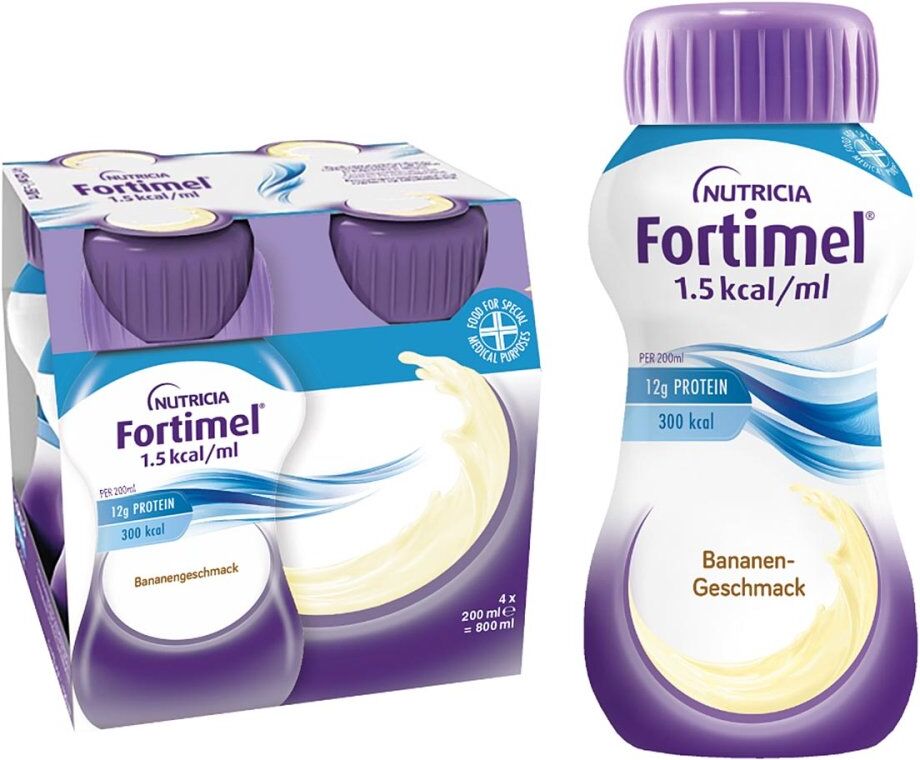
Fortimel 1.5 kcal BananengeschmackAnwendungsgebiet von Fortimel 1.5 kcal BananengeschmackFortimel 1.5 kcal Bananengeschmack ist eine hochkalorische Trinknahrung mit allen wichtigen Nährstoffen – damit Sie wieder zu Kräften kommen - 300 kcal und 12 g Eiweiß pro Flasche. Fortimel 1.5 kcal Bananengeschmack zum Diätmanagement bei krankheitsbedingter Mangelernährung, v. a. bei: erhöhtem Energiebedarf, z. B. bei konsumierenden Erkrankungen (Tumorerkrankungen, schwere Infektionen) sowie Appetitlosigkeit. Fortimel® Trinknahrungen sind Lebensmittel für besondere medizinische Zwecke (bilanzierte Diät). Zum Diätmanagement bei krankheitsbedingter Mangelernährung. Zur ausschließlichen Ernährung geeignet. Nur unter ärztlicher Aufsicht verwenden. Verordnungsfähig bei krankheitsbedingter Mangelernährung. Fragen Sie Ihren Arzt nach einem Rezept. Damit Sie wieder zu Kräften kommen: Die Fortimel® 1.5 kcal Trinkmahlzeit mit Bananengeschmack bietet eine optimale Möglichkeit, alle wichtigen Nährstoffe zu erhalten Die Trinkkost enthält Vitamine, Mineralien und Spurenelemente in optimaler Menge und eignet sich sowohl zur ergänzenden als auch zur ausschließlichen Ernährung Besonderer Genuss: In der Geschmacksrichtung Banane sorgt die hochkalorische Trinknahrung für ein leckeres Geschmackserlebnis Die hochkalorische Flüssignahrung mit 300 Kalorien und 12 g hochwertigem Eiweiß pro Flasche ist praktisch für unterwegs, direkt verzehrfertig und schmeckt gekühlt besonders gut Lieferumfang: 4 x 200 ml Fortimel® 1.5 kcal Banane / Verordnungsfähig / Ballaststoff-, laktose- und glutenfrei / Erhältlich in den vier Geschmacksrichtungen Erdbeere, Schokolade, Vanille und Banane Wirkstoffe / Inhaltsstoffe / ZutatenFortimel 1.5 kcal Bananengeschmack enthält: Zutaten: Wasser, Maltodextrin, Eiweiß (aus Kuhmilch), Zucker, pflanzliche Öle (Rapsöl, Sonnenblumenöl), Kaliumcitrat, Emulgator (Sojalecithin), Magnesiumc19,12 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Speth, Hermann: Kaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-WürttembergKaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-Württemberg , Lehrplanbezug: Baden-Württemberg, Konzeption: Das Schulbuch ist Teil der Buch- und Arbeitsheft-Reihe für das Berufskolleg I in Baden-Württemberg. Der Reihe liegen die aktuellen Fachlehrpläne zugrunde. Sie richtet sich konsequent an den in den Bildungsplänen vorgegebenen Kompetenzbereichen und Kompetenzformulierungen aus. Die fakultativen Inhalte, die teilweise am Ende der Kompetenzbereiche angeführt werden, werden ebenfalls vollständig und umfassend abgedeckt. Am Ende eines jeden Kapitels findet sich ein umfangreiches Kompetenztraining. Das Kompetenztraining dient in erster Linie dem selbstgesteuerten Lernen und einer aktiven Beteiligung der Lernenden. Um die Bearbeitung der Übungsaufgaben zu erleichtern und die Präsentation von Arbeitsergebnissen methodisch variieren zu können, stehen für die Schülerinnen, Schüler und Lehrkräfte für geeignete Aufgaben digitale Vorlagen bereit. Zu vielen Themenbereichen werden zusammenfassende Übersichten (Wingmaps) eingebunden. Diese unterstützen den Erarbeitungsprozess durch einen hohen Grad an Veranschaulichung. Sie sind verlinkt zu Erklärvideos, in denen die jeweiligen Strukturzusammenhänge didaktisch verständlich erläutert werden. Die zusammenfassenden Übersichten und Erklärvideos vergrößern den didaktisch-methodischen Handlungsspielraum und ermöglichen in ihrem Zusammenspiel die Verknüpfung fachlicher und digitaler Kompetenzen. In dem kompetenzorientierten Arbeitsheft für das Fach Steuerung und Kontrolle (Merkur-Nr. 1579) werden alle Kompetenzbereiche in Form von situativen Aufgabenstellungen konkretisiert. Die einzelnen Abschnitte des Arbeitsheftes sind passgenau mit dem Schulbuch abgestimmt. Inhalt: KB 1: Grundlagen der Buchführung, KB 2: Dokumentation der Wertschöpfungsprozesse, KB 1: Fakultative Inhalte, KB 2: Fakultative Inhalte. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 8. Auflage, Erscheinungsjahr: 20240404, Produktform: Kartoniert, Autoren: Speth, Hermann~Waltermann, Aloys~Kaier, Alfons~Faaß, Lukas, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 208, Keyword: Baden-Würtemberg; Berufkolleg; Rechnungswesen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 168, Höhe: 11, Gewicht: 412, Produktform: Kartoniert, Genre: Schule und Lernen,24,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die 1 5 Regelung?
Die 1%-Regelung ist eine Methode zur Berechnung des geldwerten Vorteils, den ein Arbeitnehmer durch die private Nutzung eines Dienstwagens hat. Dabei wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Diese Regelung gilt, wenn der Arbeitnehmer den Dienstwagen auch privat nutzen darf. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, um den geldwerten Vorteil zu ermitteln. Die 1%-Regelung ist in Deutschland gesetzlich festgelegt und dient der Vereinfachung der Versteuerung von Dienstwagen. Es ist wichtig, die Regelungen zur privaten Nutzung von Dienstwagen genau zu kennen, um steuerliche Konsequenzen zu vermeiden. **
-
Wann gilt die 1 5 Regelung?
Die 1%-Regelung gilt in Deutschland für die private Nutzung eines betrieblichen Fahrzeugs. Wenn ein Arbeitnehmer ein Dienstwagen auch privat nutzt, wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Die Regelung kommt zum Einsatz, wenn der Arbeitnehmer mehr als 50% der Fahrzeugnutzung für private Zwecke verwendet. Es handelt sich um eine pauschale Methode, um den geldwerten Vorteil zu ermitteln, anstatt die tatsächlichen Kosten für die private Nutzung nachzuweisen. Die Versteuerung erfolgt über die monatliche Lohnabrechnung. **
-
Wie funktioniert die 1 5 Regelung?
Die 1%-Regelung ist eine Methode zur Berechnung des geldwerten Vorteils, den ein Arbeitnehmer durch die private Nutzung eines Dienstwagens hat. Dabei wird monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Die private Nutzung des Dienstwagens wird pauschal mit diesem Prozentsatz versteuert, unabhhängig von tatsächlich gefahrenen Kilometern. Die Regelung gilt für Dienstwagen, die auch privat genutzt werden dürfen. Die Versteuerung erfolgt über die Einkommenssteuererklärung des Arbeitnehmers. **
-
Was bedeutet 1 kcal?
Was bedeutet 1 kcal? 1 kcal steht für 1 Kilokalorie, was eine Maßeinheit für Energie ist. Es entspricht der Energiemenge, die benötigt wird, um 1 Kilogramm Wasser um 1 Grad Celsius zu erwärmen. In Bezug auf Nahrungsmittel gibt 1 kcal an, wie viel Energie sie liefern. Menschen benötigen eine bestimmte Anzahl von Kilokalorien pro Tag, um ihre Energiebedürfnisse zu decken und gesund zu bleiben. Daher ist es wichtig, die Kalorienzufuhr im Auge zu behalten, um eine ausgewogene Ernährung zu gewährleisten. **
Ähnliche Suchbegriffe für FORTIMEL-1-5-kcal
-
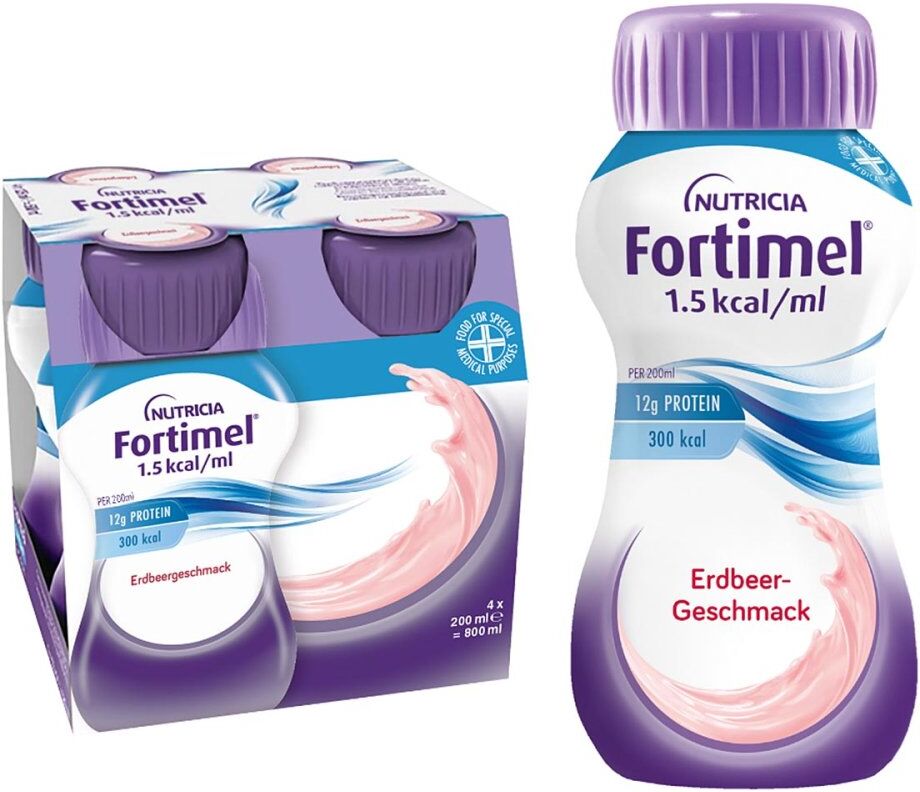
Fortimel 1.5 kcal ErdbeergeschmackAnwendungsgebiet von Fortimel 1.5 kcal ErdbeergeschmackFortimel 1.5 kcal Erdbeergeschmack ist eine hochkalorische Trinknahrung mit allen wichtigen Nährstoffen – damit Sie wieder zu Kräften kommen - 300 kcal und 12 g Eiweiß pro Flasche. Fortimel 1.5 kcal Erdbeergeschmack zum Diätmanagement bei krankheitsbedingter Mangelernährung, v. a. bei: erhöhtem Energiebedarf, z. B. bei konsumierenden Erkrankungen (Tumorerkrankungen, schwere Infektionen) sowie Appetitlosigkeit. Fortimel® Trinknahrungen sind Lebensmittel für besondere medizinische Zwecke (bilanzierte Diät). Zum Diätmanagement bei krankheitsbedingter Mangelernährung. Zur ausschließlichen Ernährung geeignet. Nur unter ärztlicher Aufsicht verwenden. Verordnungsfähig bei krankheitsbedingter Mangelernährung. Fragen Sie Ihren Arzt nach einem Rezept. Damit Sie wieder zu Kräften kommen: Die Fortimel® 1.5 kcal Trinkmahlzeit mit Erdbeergeschmack bietet eine optimale Möglichkeit, alle wichtigen Nährstoffe zu erhalten Die Trinkkost enthält Vitamine, Mineralien und Spurenelemente in optimaler Menge und eignet sich sowohl zur ergänzenden als auch zur ausschließlichen Ernährung Besonderer Genuss: In der Geschmacksrichtung Erdbeere sorgt die hochkalorische Trinknahrung für ein leckeres Geschmackserlebnis Die hochkalorische Flüssignahrung mit 300 Kalorien und 12 g hochwertigem Eiweiß pro Flasche ist praktisch für unterwegs, direkt verzehrfertig und schmeckt gekühlt besonders gut Lieferumfang: 4 x 200 ml Fortimel® 1.5 kcal Erdbeere / Verordnungsfähig / Ballaststoff-, laktose- und glutenfrei / Erhältlich in den vier Geschmacksrichtungen Erdbeere, Schokolade, Vanille und Banane Wirkstoffe / Inhaltsstoffe / ZutatenFortimel 1.5 kcal Erdbeergeschmack enthält: Zutaten: Wasser, Maltodextrin, Eiweiß (aus Kuhmilch), Zucker, pflanzliche Öle (Rapsöl, Sonnenblumenöl), Kaliumcitrat, Emulgator (Sojalecithin), Magnes20,22 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 1 5 Regelung bei Abfindung?
Die 1/5-Regelung bei Abfindungen besagt, dass nur ein Fünftel der Abfindung steuerpflichtig ist, wenn bestimmte Voraussetzungen erfüllt sind. Diese Regelung gilt, wenn die Abfindung im Rahmen eines Aufhebungsvertrags oder einer einvernehmlichen Beendigung des Arbeitsverhältnisses gezahlt wird. Dabei muss die Abfindung unterhalb einer bestimmten Grenze liegen, um von der Regelung profitieren zu können. Durch die 1/5-Regelung wird die steuerliche Belastung der Abfindung reduziert und kann somit für Arbeitnehmer eine attraktive Option darstellen. Es ist jedoch ratsam, sich vorab von einem Steuerberater oder Fachanwalt für Arbeitsrecht beraten zu lassen, um die individuellen steuerlichen Auswirkungen zu klären. **
-
Wann lohnt sich die 1 5 Regelung?
Die 1%-Regelung lohnt sich für Arbeitnehmer, die ihr Dienstfahrzeug auch privat nutzen möchten und dabei weniger als 15.000 Kilometer pro Jahr fahren. In diesem Fall ist die pauschale Versteuerung des geldwerten Vorteils meist günstiger als die tatsächlichen Kosten für die private Nutzung des Fahrzeugs. Zudem entfällt der Aufwand für die Führung eines Fahrtenbuchs. Allerdings sollte vor der Entscheidung für die 1%-Regelung eine individuelle Berechnung der steuerlichen Auswirkungen erfolgen, da je nach Fahrzeugtyp und -wert auch andere Versteuerungsmethoden günstiger sein können. **
-
Wann kann man die 1 5 Regelung anwenden?
Die 1%-Regelung kann angewendet werden, wenn ein Dienstwagen auch privat genutzt wird. Dabei wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil für die private Nutzung versteuert. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, um den privaten Nutzungsanteil zu ermitteln. Die Entscheidung für eine der beiden Methoden hängt von der individuellen Nutzungssituation ab. Es ist wichtig, die Regelungen des Finanzamts genau zu beachten, um steuerliche Vorteile optimal zu nutzen. **
-
Wann greift die 1 5 Regelung bei Abfindung?
Die 1/5-Regelung greift bei Abfindungen, wenn es sich um eine außerordentliche Einkunft handelt, die nicht regelmäßig wiederkehrt. Das bedeutet, dass die Abfindung nicht im Rahmen eines regelmäßigen Arbeitsverhältnisses gezahlt wird, sondern beispielsweise im Falle einer Kündigung oder eines Aufhebungsvertrags. Bei der Anwendung der 1/5-Regelung wird nur ein Fünftel der Abfindung als steuerpflichtig betrachtet, was zu einer geringeren Steuerbelastung führen kann. Es ist jedoch wichtig zu beachten, dass die 1/5-Regelung nicht automatisch gilt und bestimmte Voraussetzungen erfüllt sein müssen, um von dieser Regelung profitieren zu können. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Fachmann zu konsultieren, um die steuerlichen Auswirkungen einer Abfindung zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.